Category: Banking Updates

Stay updated with the latest banking news, financial updates and expert insights from India and around the world. Get information on bank policies, RBI guidelines, interest rates, loans, digital banking, UPI services, savings, investments and important changes affecting customers, only on Indian FastTrack.

  • Fixed Deposit Interest Rate Comparison: सितंबर 2026 में किस बैंक की FD सबसे ज्यादा ब्याज दे रही?

    Fixed Deposit Interest Rate Comparison: सितंबर 2026 में किस बैंक की FD सबसे ज्यादा ब्याज दे रही?

    Best Bank for FD: सितंबर 2026 में SBI, HDFC, ICICI और Small Finance Banks की FD rates की तुलना करें। जानें 1, 3 और 5 साल की FD, senior citizen rate, tax, DICGC insurance और premature withdrawal के नियम।

    Fixed Deposit Interest Rate Comparison: अगर आप FD कराने की तैयारी कर रहे हैं और कौन सी बैंक फिक्स डिपॉजिट पर ज्यादा ब्याज दे रहा है? जैसे सवाल के जवाब खोज रहे हैं, तो केवल सबसे ज्यादा ब्याज दर देखना पर्याप्त नहीं है। सितंबर 2026 में कुछ Small Finance Banks चुनिंदा अवधि की FD पर 8% से ज्यादा ब्याज दे रहे हैं, जबकि बड़े सरकारी और प्राइवेट बैंकों की दरें अलग हैं। सबसे ज्यादा FD rate किस अवधि पर मिल रही है, senior citizens को कितना फायदा है और FD कराने से पहले DICGC insurance, tax तथा premature withdrawal जैसे नियमों को समझना भी जरूरी है।

    सितंबर 2026 में सबसे ज्यादा FD ब्याज कहां मिल रहा है?

    16 सितंबर 2026 के उपलब्ध comparative data के मुताबिक Suryoday Small Finance Bank ने चुनिंदा tenure में 8.25% तक की FD दर दी। Equitas Small Finance Bank, ESAF Small Finance Bank, Jana Small Finance Bank और Shivalik Small Finance Bank की दरें भी चुनिंदा अवधि में 8% तक पहुंचीं।

    हालांकि यहां सबसे महत्वपूर्ण बात यह है कि 8.25% को सभी FD अवधि की दर नहीं समझना चाहिए। उदाहरण के लिए Suryoday की सबसे ऊंची दर एक खास 5-year tenure से जुड़ी थी, जबकि दूसरी अवधि में दर अलग थी। इसी तरह Jana Small Finance Bank की 8% दर 2 से 3 साल की अवधि के लिए थी।

    यानी किसी बैंक की FD को चुनने से पहले ब्याज दर के साथ tenure भी देखना जरूरी है।

    चुनिंदा Small Finance Banks की FD दरें

    बैंकअधिकतम दरकिस अवधि पर
    Suryoday Small Finance Bank8.25%5 साल
    Equitas Small Finance Bank8.00%चुनिंदा अवधि
    ESAF Small Finance Bank8.00%800 दिन
    Jana Small Finance Bank8.00%2–3 साल
    Shivalik Small Finance Bank8.00%चुनिंदा अवधि

    दरें उपलब्ध 16 सितंबर 2026 के comparative data के आधार पर हैं। FD कराने से पहले संबंधित बैंक की वर्तमान दर और शर्तें जरूर जांचें।

    SBI, HDFC और दूसरे बड़े बैंकों की FD दरों से तुलना क्यों जरूरी है?

    FD चुनने वाला ग्राहक अक्सर सबसे पहले SBI, HDFC Bank, ICICI Bank और Axis Bank जैसे बड़े बैंकों की दर देखता है। लेकिन Small Finance Banks की कुछ special-tenure FD दरें इन बड़े बैंकों की सामान्य retail FD दरों से ज्यादा हो सकती हैं।

    उदाहरण के लिए HDFC Bank की आधिकारिक rate page पर 22 सितंबर 2026 के लिए अलग-अलग deposit slabs और tenures की दरें दी गई हैं। इससे यह भी स्पष्ट होता है कि FD rate केवल बैंक के नाम से तय नहीं होती, बल्कि राशि, अवधि और FD के प्रकार के अनुसार बदल सकती है।

    best-bank-for-fixed-deposit-interest-rate

    इसलिए “कौन सा बैंक सबसे अच्छा है?” का जवाब केवल एक highest-rate number देखकर देना सही नहीं होगा।

    1 साल, 3 साल या 5 साल—किस FD में कितना फर्क पड़ता है?

    FD की ब्याज दर tenure के साथ बदलती है। हालिया comparison में कई Small Finance Banks की 1-year और 3-year rates में काफी अंतर दिखाई देता है। उदाहरण के लिए Jana Small Finance Bank की उपलब्ध दर 1-year tenure के लिए 7% और 3-year tenure के लिए 8% थी, जबकि 5-year tenure पर यह 7.77% थी।

    इसका मतलब है कि अगर आपको केवल एक साल के लिए पैसा रखना है, तो 5-year FD की headline rate देखकर बैंक चुनना उपयोगी नहीं होगा।

    FD चुनते समय पहले अपनी जरूरत की अवधि तय करें और फिर उसी अवधि की दरों की तुलना करें।

    501 दिन की FD पर भी मिल सकता है ज्यादा ब्याज

    FD comparison में केवल 1, 2, 3 और 5 साल की अवधि देखना भी पर्याप्त नहीं है। कुछ बैंक special tenure FD लेकर आते हैं।

    Unity Small Finance Bank की उपलब्ध revised rates में 501-day FD पर सामान्य ग्राहकों के लिए 8% और senior citizens के लिए 8.50% की दर बताई गई है। बैंक ने premature withdrawal पर 1% penalty की शर्त भी बताई है।

    यही वजह है कि FD की तुलना करते समय special tenure को भी देखना चाहिए।

    Senior Citizens के लिए FD में कितना ज्यादा ब्याज?

    Senior citizens को कई बैंक सामान्य ग्राहकों की तुलना में अतिरिक्त ब्याज देते हैं। हालिया market comparisons में कुछ Small Finance Banks की senior-citizen rates 8% से ऊपर रही हैं।

    कुछ special-tenure products में senior citizens के लिए दर 8.50% तक पहुंची है। Unity Small Finance Bank की 501-day FD इसका एक उदाहरण है।

    इसलिए 60 वर्ष या उससे अधिक उम्र के निवेशक को सामान्य FD rate के बजाय senior citizen FD rate अलग से देखनी चाहिए।

    Income Tax Department के अनुसार tax purposes के लिए 60 वर्ष या उससे अधिक लेकिन 80 वर्ष से कम उम्र का resident individual senior citizen और 80 वर्ष या उससे अधिक उम्र का व्यक्ति super senior citizen माना जाता है।

    FD पर 8.50% ब्याज दिख रहा है तो क्या पूरा पैसा सुरक्षित है?

    यहां FD rate के साथ deposit insurance समझना बेहद जरूरी है।

    DICGC के अनुसार eligible bank deposits में एक depositor को एक bank में, एक ही right और capacity में principal और interest मिलाकर अधिकतम ₹5 लाख तक insurance cover मिलता है। एक ही बैंक की अलग-अलग branches में रखे deposits को insurance calculation के लिए जोड़ा जाता है।

    उदाहरण के लिए, केवल अलग-अलग branches में FD खोलने से insurance limit अलग-अलग ₹5 लाख नहीं हो जाती।

    इसलिए बड़ी राशि की FD करते समय केवल ब्याज दर नहीं, बल्कि deposit insurance structure को भी समझना जरूरी है।

    FD तोड़ने पर क्या होगा?

    अगर FD को maturity से पहले बंद किया जाता है, तो बैंक की applicable premature withdrawal policy लागू होती है। इसमें ब्याज की गणना अलग दर पर हो सकती है और penalty भी लग सकती है।

    उदाहरण के तौर पर Unity Small Finance Bank ने अपनी 501-day FD के लिए premature withdrawal पर 1% penalty का उल्लेख किया है।

    इसलिए FD खोलने से पहले यह जरूर देखें:

    • premature withdrawal allowed है या नहीं
    • penalty कितनी है
    • ब्याज किस rate से calculate होगा
    • partial withdrawal की सुविधा है या नहीं
    • auto-renewal की शर्त क्या है

    FD के ब्याज पर टैक्स लगता है?

    FD का interest सामान्य तौर पर taxable income के दायरे में आता है। इसलिए केवल FD rate देखकर वास्तविक return का अंदाजा नहीं लगाना चाहिए।

    Senior citizens के लिए Income Tax Department के अनुसार Section 80TTB के तहत eligible deposit interest पर ₹50,000 तक deduction उपलब्ध है। इसमें bank और post office के साथ cooperative banks के deposits से मिलने वाला interest भी शामिल है।

    Income Tax Department यह भी बताता है कि senior citizen को bank, post office या cooperative bank द्वारा interest payment पर ₹50,000 तक की सीमा के भीतर TDS नहीं काटा जाता। TDS नहीं कटना और interest का tax-free होना एक ही बात नहीं है।

    Tax-saving FD और सामान्य FD में क्या अंतर है?

    अगर आपका उद्देश्य tax saving है, तो सामान्य FD और tax-saving FD को एक जैसा नहीं समझना चाहिए।

    Tax-saving FD में आम तौर पर 5 साल का lock-in होता है और eligible investment पर Section 80C के तहत tax benefit मिल सकता है। लेकिन इसकी liquidity सामान्य FD जैसी नहीं होती।

    इसलिए अगर आपको अगले एक-दो साल में पैसे की जरूरत पड़ सकती है, तो केवल tax benefit देखकर ऐसी FD चुनना उचित नहीं होगा।

    Bank FD या Post Office Time Deposit?

    FD की तुलना केवल banks के बीच करने से पूरी तस्वीर नहीं मिलती। Post Office Time Deposit भी conservative savers के लिए एक अलग विकल्प है।

    इसलिए final decision से पहले इन बातों की तुलना की जा सकती है:

    Bank FD: बैंक की FD rate, tenure, premature withdrawal rules और applicable deposit insurance देखें।

    Post Office Time Deposit: संबंधित अवधि की सरकारी small-savings rate और उसके नियम देखें।

    इस comparison में सिर्फ headline interest rate नहीं, बल्कि tenure और liquidity को समान आधार पर देखना जरूरी है।

    अगर ₹5 लाख FD में लगाएं तो क्या देखें?

    मान लीजिए आपके पास ₹5 लाख हैं। दो FD में केवल 1 percentage point का rate difference दिखाई देता है। तब भी actual maturity amount में अंतर आएगा।

    लेकिन यहां एक महत्वपूर्ण बात है: FD का final maturity amount compounding frequency, payout option, tenure और bank की calculation methodology पर निर्भर कर सकता है।

    इसलिए किसी भी FD में ₹5 लाख लगाने से पहले बैंक के official maturity calculator या deposit terms से final maturity amount verify करना बेहतर है।

    FD चुनते समय ये 7 चीजें जरूर देखें

    1. Interest rate — केवल highest rate नहीं, अपने tenure की rate देखें।
    2. Tenure — 1, 2, 3, 5 साल या special tenure में क्या जरूरत है।
    3. Premature withdrawal — FD समय से पहले तोड़ने पर penalty और interest rule।
    4. Senior citizen benefit — लागू होने पर अतिरिक्त ब्याज।
    5. Tax impact — interest income पर tax और TDS rules।
    6. DICGC cover — eligible deposits पर ₹5 लाख तक insurance limit।
    7. Liquidity — पैसा बीच में चाहिए तो कौन-सी FD सुविधा उपलब्ध है।

    तो कौन सा बैंक FD के लिए सबसे अच्छा है?

    इसका जवाब केवल एक बैंक के नाम से नहीं दिया जा सकता। सितंबर 2026 के उपलब्ध data में अलग-अलग banks की highest FD rates अलग-अलग tenures पर हैं। Suryoday Small Finance Bank की 8.25% दर 5-year tenure से जुड़ी थी, जबकि Jana Small Finance Bank की 8% दर 2–3 साल की अवधि पर थी। Unity Small Finance Bank ने 501-day FD पर सामान्य ग्राहकों के लिए 8% और senior citizens के लिए 8.50% की दर बताई है।

    इसलिए FD चुनने का तरीका यह होना चाहिए:

    पहले तय करें पैसा कितने समय के लिए रखना है → फिर उसी tenure की rates compare करें → senior citizen benefit देखें → premature withdrawal और tax rules देखें → अंत में deposit insurance और बैंक की applicable terms जांचें।

    यानी “सबसे ज्यादा FD rate” और “आपके लिए सही FD” हमेशा एक ही चीज नहीं होती।

    जरूरी नोट

    FD interest rates बैंक द्वारा समय-समय पर बदली जा सकती हैं। ऊपर दिए गए rates संबंधित उपलब्ध तारीखों के market/official data पर आधारित हैं। FD खोलने से पहले संबंधित बैंक की official website या branch से उस दिन लागू interest rate, tenure, premature withdrawal, tax और अन्य terms की पुष्टि जरूर करें।
  • PNB में ₹17 करोड़ के जाली नोट का मामला, 3 मैनेजर सस्पेंड; जानें ग्राहकों के पैसे और बैंकिंग सेवाओं पर असर

    PNB में ₹17 करोड़ के जाली नोट का मामला, 3 मैनेजर सस्पेंड; जानें ग्राहकों के पैसे और बैंकिंग सेवाओं पर असर

    PNB की करेंसी चेस्ट में जाली नोटों का मामला करीब ₹17 करोड़ तक पहुंचा। 3 मैनेजर सस्पेंड हैं और SIT जांच कर रही है। ग्राहकों पर असर जानें।

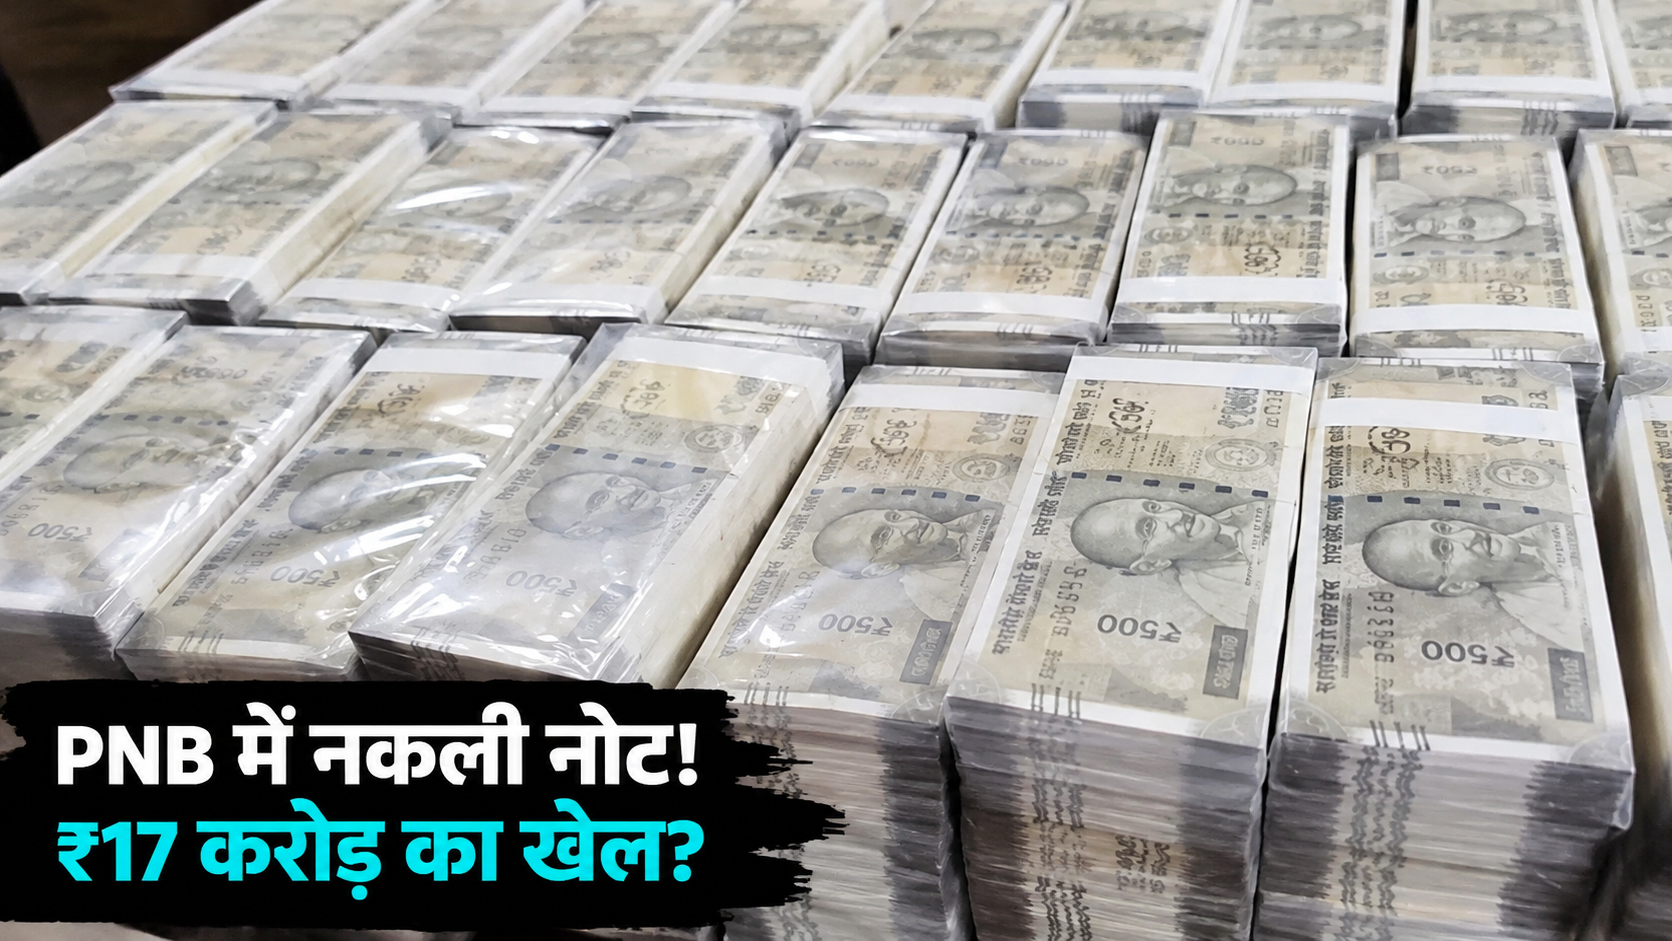
    उत्तरप्रदेश: पंजाब नेशनल बैंक (PNB) की करेंसी चेस्ट में मिले जाली नोटों का मामला अब करीब ₹17 करोड़ तक पहुंच गया है। शुरुआती जांच में ₹7.40 करोड़ के जाली नोट मिले थे, लेकिन जांच आगे बढ़ने के साथ रकम बढ़ती गई। मामले की जांच के लिए SIT गठित की गई है और करेंसी चेस्ट से जुड़े तीन PNB अधिकारियों को निलंबित किया गया है।

    इस खबर के बाद PNB ग्राहकों के लिए सबसे बड़ा सवाल यही है कि क्या इस मामले का उनके खाते में जमा पैसे या रोजमर्रा की banking services पर कोई असर पड़ेगा।

    पहले ₹7.40 करोड़ मिले, फिर आंकड़ा करीब ₹17 करोड़ पहुंचा

    मामला उत्तर प्रदेश के सहारनपुर स्थित PNB की सोफिया मार्केट करेंसी चेस्ट का है। शुरुआती जांच में 148 बंडल जाली नोट मिले थे। हर बंडल में ₹500 के 1,000 नोट थे, जिससे पहली गिनती में रकम ₹7.40 करोड़ निकली।

    जांच और गिनती आगे बढ़ने के बाद जाली नोटों की कुल रकम करीब ₹17 करोड़ तक पहुंचने की बात सामने आई है। यही इस मामले का latest reported figure है।

    तीन PNB मैनेजर सस्पेंड, FIR दर्ज

    मामले में वरिष्ठ प्रबंधक मंडल कार्यालय रवि कुमार कांसे, करेंसी चेस्ट प्रबंधक सुशील शर्मा और खेरा बाजार-जगाधरी करेंसी चेस्ट के प्रबंधक अमित कुमार को निलंबित किया गया है। PNB के नोडल अधिकारी अरुण कुमार चौबे की शिकायत पर तीनों के खिलाफ मामला दर्ज किया गया है।

    करेंसी चेस्ट में नोटों की गड्डियां व्यवस्थित करने वाले पार्ट-टाइम हाउसकीपर विशाल कुमार को भी काम से हटा दिया गया है। पुलिस उसकी भूमिका की भी जांच कर रही है।

    FIR और suspension जांच के दौरान हुई कार्रवाई है। इससे किसी व्यक्ति की भूमिका या दोष अंतिम रूप से साबित नहीं माना जा सकता।

    असली नोट निकालकर जाली नोट रखने की आशंका

    जांच में यह आशंका सामने आई है कि करेंसी चेस्ट में जाली नोट जमा कर उनके बदले असली नोट निकाले गए हो सकते हैं। अभी यह जांच का हिस्सा है और इसे अंतिम रूप से साबित तथ्य नहीं माना गया है।

    पुलिस अब यह पता लगाने में जुटी है कि जाली नोट करेंसी चेस्ट तक कैसे पहुंचे और अगर असली करेंसी निकाली गई तो उसका पूरा cash trail क्या है।

    CCTV फुटेज से क्या सामने आया?

    पुलिस करेंसी चेस्ट की CCTV फुटेज खंगाल रही है। फुटेज में हाउसकीपर विशाल कुमार को नोटों की गड्डियों से रुपये निकालते हुए दिखाई देने की बात सामने आई है। उसे करेंसी चेस्ट में नोटों की गड्डियां व्यवस्थित करने की जिम्मेदारी मिली थी।

    हालांकि CCTV में दिखाई देने वाली गतिविधि की पूरी भूमिका और उसका जाली नोटों के मामले से संबंध जांच का विषय है।

    SIT के सामने अब क्या सवाल हैं?

    SIT और पुलिस के सामने अब मुख्य सवाल हैं कि इतनी बड़ी मात्रा में जाली नोट करेंसी चेस्ट तक कैसे पहुंचे और cash handling के दौरान वे पकड़े क्यों नहीं गए।

    जांच में करेंसी चेस्ट के records, CCTV footage और संबंधित कर्मचारियों-अधिकारियों की भूमिका को देखा जा रहा है। पुलिस नामजद आरोपियों की तलाश में हरियाणा, उत्तराखंड और आसपास के जिलों में दबिश दे रही है। जांच आगे बढ़ने पर दूसरे बैंक अधिकारियों और शाखा प्रबंधकों की भूमिका भी सामने आ सकती है।

    सहारनपुर रेंज के DIG अभिषेक सिंह ने बताया कि करेंसी चेस्ट से जरूरी दस्तावेज लिए गए हैं और जाली नोट कहां से आए, इसकी भी जांच की जा रही है।

    PNB ग्राहकों के पैसे पर क्या असर?

    देशभर के PNB ग्राहकों के लिए फिलहाल ऐसी कोई जानकारी सामने नहीं आई है कि इस मामले के कारण उनके savings या current account में जमा रकम पर कोई सीधा असर पड़ा है।

    मामला एक specific currency chest में cash और counterfeit notes की जांच से जुड़ा है। इसलिए इसे PNB के सभी ग्राहकों के account balance या देशभर की banking services पर असर के रूप में नहीं देखा जा सकता।

    क्या PNB की banking services बंद होंगी?

    नहीं, देशभर में PNB की सामान्य banking services बंद होने की कोई जानकारी सामने नहीं आई है।

    हालांकि सोफिया मार्केट करेंसी चेस्ट से नकदी का लेन-देन फिलहाल बंद है। जांच पूरी होने तक विभिन्न PNB शाखाओं का cash-related काम गंगोह करेंसी चेस्ट के जरिए संभालने की व्यवस्था की गई है।

    इसका मतलब यह है कि असर local cash operations पर है, PNB की nationwide banking services पर नहीं।

    PNB ग्राहक को अभी क्या करना चाहिए?

    अगर किसी ग्राहक को कोई नोट नकली या संदिग्ध लगता है तो उसे आगे किसी दूसरे व्यक्ति को payment में इस्तेमाल नहीं करना चाहिए। ऐसे नोट को बैंक में दिखाकर निर्धारित प्रक्रिया के तहत जांच कराई जा सकती है।

    सिर्फ इस घटना की वजह से PNB ग्राहक को अपना account बंद करने, पैसा निकालने या सामान्य digital banking transactions रोकने की जरूरत का कोई verified निर्देश सामने नहीं आया है।

    अब नजर किस पर है?

    अब जांच का फोकस तीन चीजों पर है—जाली नोट करेंसी चेस्ट तक कैसे पहुंचे, असली करेंसी का क्या हुआ और इस पूरे मामले में किन लोगों की भूमिका सामने आती है।

    शुरुआत ₹7.40 करोड़ के जाली नोटों से हुई थी और जांच बढ़ने के साथ यह रकम करीब ₹17 करोड़ तक पहुंची है। आगे की जांच से इस रकम का पूरा हिसाब, जाली नोटों का source और संभावित cash trail ज्यादा साफ होने की उम्मीद है।

  • Low Interest Home Loan in India 2026: Rates, EMI, Best Banks & Smart Tips

    Low Interest Home Loan in India 2026: Rates, EMI, Best Banks & Smart Tips

    India में low interest home loan 2026 कैसे लें? Latest rates, EMI calculation, best banks जैसे State Bank of India, HDFC Bank, ICICI Bank की comparison और smart tips से सस्ता home loan पाएं।

    घर लेना simple नहीं है। EMI, interest, paperwork… सब मिलाकर दिमाग घूम जाता है।

    But अगर आप थोड़ा smart खेलते हैं, तो वही home loan आपको लाखों रुपये बचा सकता है।

    मैं आपको सीधा रास्ता दिखाता हूँ — बिना घुमाए।

    Home Loan Interest Rate क्या होता है?

    सीधी बात।

    Interest rate = वो कीमत जो आप पैसे उधार लेने के लिए देते हैं।

    अगर आपने ₹30 लाख का loan लिया at 8.5%, तो बैंक सिर्फ पैसा नहीं दे रहा… वो हर EMI में अपना हिस्सा भी ले रहा है।

    And ये हिस्सा छोटा नहीं होता।

    20 साल में आप अक्सर principal से ज़्यादा interest दे देते हैं (हाँ, ये सच है)।

    2026 में Home Loan Interest Rates (Reality Check)

    Market perfect नहीं होता। Rates रोज़ बदलते हैं।

    But अभी की rough range ये है:

    • Public Banks: 8.25% – 9.25%
    • Private Banks: 8.50% – 10.00%
    • NBFCs: 9.00% – 11.50%

    Public banks जैसे State Bank of India और Bank of Baroda generally सस्ते पड़ते हैं।

    Interest-rate-Home-Loan

    Private players जैसे HDFC Bank और ICICI Bank fast होते हैं… लेकिन थोड़ा महंगे भी हो सकते हैं।

    Low Interest Home Loan कैसे मिलेगा? (No-Nonsense Version)

    1. CIBIL Score — ये आपका weapon है

    750+ है? Great.
    700 के नीचे है? Problem है।

    Banks आपको देखकर नहीं, आपके score को देखकर rate तय करते हैं

    Simple rule:
    High score = low interest

    2. Income stable होनी चाहिए

    Banks को risk नहीं चाहिए।

    • Govt job?
    • MNC job?
    • Freelance income? (थोड़ा tough)

    Consistency matters more than amount.

    3. Compare करो (seriously)

    Same profile पर:

    • SBI: 8.4%
    • HDFC: 8.7%
    • ICICI: 8.9%

    Difference छोटा दिखता है। But 20 साल में ये ₹3–5 लाख का gap बना देता है।

    read also- SBI vs HDFC vs ICICI Home Loan 2026: Which Bank is Best? Rates & EMI Comparison

    4. Tenure smart रखो

    • 30 साल: EMI कम, interest ज्यादा
    • 15 साल: EMI ज्यादा, interest कम

    Best move?

    बीच का रास्ता लो (20–22 years)

    5. Floating vs Fixed — क्या चुनें?

    Floating rate boring नहीं है… actually smart है।

    • Floating: Market गिरा → आपका rate भी गिरा
    • Fixed: Safe, but अक्सर expensive

    2026 में?
    Floating ज्यादा practical है।

    First-Time Buyers — यहाँ गलती मत करना

    Home-Loan

    Government schemes use करो

    Pradhan Mantri Awas Yojana (PMAY) अभी भी काम की है।

    अगर eligible हो, तो interest subsidy मिल सकती है।

    Down payment बढ़ाओ

    20% vs 30% down payment?

    Difference बड़ा है।

    कम loan = कम interest = कम headache

    Prepayment option check करो

    कुछ banks hidden charges रखते हैं।

    Loan लेते वक्त ही clear कर लो:

    “Part payment free है या नहीं?”

    Mumbai जैसे शहर में क्या अलग करना चाहिए?

    Mumbai में property cheap नहीं है (you already know that).

    तो strategy बदलती है:

    • Co-applicant जोड़ो (wife/parents)
    • Salary proof strong रखो
    • Banks के festive offers पकड़ो

    And हाँ — negotiate करो।

    हाँ, negotiate होता है।

    Common Mistakes (जो लोग बार-बार करते हैं)

    सिर्फ EMI देखकर loan लेना

    Low EMI = long tenure = high interest

    Trap है ये।

    बिना compare किए apply करना

    पहला offer final नहीं होता।

    3–4 banks से quote लो।

    Low CIBIL पर जल्दी करना

    पहले score improve करो। 2–3 महीने लगेंगे, but worth it है।

    Hidden charges ignore करना

    • Processing fee
    • Legal fee
    • Foreclosure charges

    छोटे लगते हैं… but add up करते हैं।

    Interest कम करने के Real Tricks

    Balance transfer

    अगर दूसरे bank में 0.5% भी कम rate मिल रहा है…

    Switch कर दो।

    EMI थोड़ा बढ़ाओ

    ₹1–2k extra EMI = लाखों का interest बच सकता है।

    हर साल part payment

    Bonus आया?

    Car मत बदलो। Loan घटाओ।

    Negotiate करो

    Good salary + high CIBIL?

    Direct बोलो: “Better rate चाहिए।”

    Banks मना नहीं करते हर बार।

    EMI कैसे calculate होती है?

    EMI तीन चीज़ों का खेल है:

    • Loan amount
    • Interest rate
    • Tenure

    Example:

    ₹25 लाख @ 8.5% for 20 years
    EMI ≈ ₹21,700

    (और total interest? करीब ₹27 लाख… हाँ, almost double)

    Documents (ready रखो)

    Salaried:

    • Salary slips (3–6 months)
    • Bank statement
    • PAN + Aadhaar
    • Job proof

    Self-employed:

    • ITR (2–3 years)
    • Business proof
    • बैंक स्टेटमेंट

    2026 में Home Loan लेना सही है?

    Short answer: depends

    अगर:

    • Income stable है
    • Job secure है
    • Property सही price पर मिल रही है

    Then yes, go for it.

    But अगर market overheated लगे… wait करना भी smart move है।

    Final Advice (No Fluff)

    Home loan cheap तभी मिलेगा जब आप:

    • अपना CIBIL strong रखेंगे
    • Banks compare करेंगे
    • Terms समझकर sign करेंगे

    बाकी सब noise है।


    FAQs

    Q1. Minimum interest rate कितना मिल सकता है?

    Around 8.25% (profile dependent)

    Q2. CIBIL कितना important है?

    बहुत। 750+ = best deals unlock

    Q3. Fixed vs Floating?

    Long term में floating usually better है

    Q4. Loan जल्दी बंद कर सकते हैं?

    हाँ। Prepayment और foreclosure से

    Pro Tip (SEO + Money दोनों के लिए)

    अगर आप इस topic पर content बना रहे हैं, तो ये keywords पकड़ो:

    • Home loan interest rate in Mumbai 2026
    • SBI vs HDFC home loan
    • CIBIL score for home loan India

    Traffic भी आएगा… और readers को real value भी मिलेगी।

  • भारत में सोने का नया युग: रिकॉर्ड दामों ने बदल दी खरीददारी की परंपरा, अब झुकाव निवेश की ओर

    भारत में सोने का नया युग: रिकॉर्ड दामों ने बदल दी खरीददारी की परंपरा, अब झुकाव निवेश की ओर

    भारत में सोने की कीमतें इतिहास के सबसे ऊंचे स्तर पर पहुंच गई हैं — ₹1.30 लाख प्रति 10 ग्राम। इस तेजी ने दीवाली और धनतेरस पर पारंपरिक ज्वेलरी खरीदने के चलन को बदल दिया है। अब लोग भारी गहनों की जगह गोल्ड कॉइन, बार और डिजिटल गोल्ड में निवेश कर रहे हैं।

    मुंबई: 21 अक्टूबर 2025 — भारत में सोने की कीमतों ने इस साल अब तक का सबसे ऊंचा स्तर छू लिया है। 24 कैरेट गोल्ड का रेट लगभग ₹1,30,860 प्रति 10 ग्राम पहुंच गया है — यानी साल की शुरुआत से अब तक करीब 66% की बढ़ोतरी

    इस भारी उछाल ने न सिर्फ लोगों की जेब पर असर डाला है, बल्कि दीवाली और धनतेरस जैसे त्योहारों की परंपरा को भी पूरी तरह बदल दिया है। अब लोग सोने के भारी गहने कम और गोल्ड कॉइन व बार में निवेश ज्यादा कर रहे हैं।

    अब गहनों से ज्यादा निवेश पर फोकस

    पहले धनतेरस पर सोने के हार, कंगन और झुमके बिकते थे, अब लोग उसी पैसे से 10 या 20 ग्राम के गोल्ड कॉइन ले रहे हैं। सोने के रेट 18 अक्टूबर को ₹1,34,800 प्रति 10 ग्राम तक पहुंच गए — पिछले साल के मुकाबले 60% से ज्यादा महंगा। हालांकि सोने की बिक्री का वॉल्यूम 10-15% घटा है, लेकिन कुल कारोबार का मूल्य बढ़ा क्योंकि कीमतें रिकॉर्ड ऊंचाई पर हैं।

    क्यों बढ़ रही हैं सोने की कीमतें?

    • वैश्विक तनाव और कमज़ोर अमेरिकी डॉलर
    • सेंट्रल बैंकों की गोल्ड खरीदारी में तेजी
    • ब्याज दरों में कटौती की उम्मीदें
    • निवेशकों का भरोसा — सोना सुरक्षित विकल्प

    2025 की शुरुआत से ही अंतरराष्ट्रीय मार्केट में सोने की कीमतें $4,000 प्रति औंस के पार चली गई हैं, और भारत में उसी का सीधा असर देखा जा रहा है।

    ज्वेलरी कंपनियों पर असर — कौन फायदे में, कौन घाटे में

    फायदे में रहने वाले ब्रांड्स:

    • Titan Company (Tanishq, CaratLane) – हल्के डिज़ाइन, 9 कैरेट कलेक्शन और इन्वेस्टमेंट गोल्ड कॉइन से मार्केट में टॉप पर।
    • Kalyan Jewellers – शादी सीज़न और फ्रेंचाइज़ मॉडल की वजह से राजस्व बढ़ा।
    • MMTC-PAMP – निवेशक गोल्ड कॉइन और बार की खरीद में बढ़ोतरी से रिकॉर्ड मुनाफा।

    मिश्रित असर वाले ब्रांड्स:

    • Rajesh Exports – रिफाइनिंग में फायदा, लेकिन पारंपरिक ज्वेलरी की बिक्री में गिरावट।
    • PC Jeweller – सोने के दामों से वॉल्यूम घटा, अब डायमंड और सिल्वर पर फोकस।

    नुकसान में:

    • छोटे लोकल ज्वेलर्स – महंगे सोने और घटते ग्राहक आधार से जूझ रहे हैं।
      अब उपभोक्ता भरोसेमंद ब्रांड्स या डिजिटल प्लेटफॉर्म की ओर जा रहे हैं।

    सोने में निवेश बढ़ा, लोन मार्केट भी गर्म

    • गोल्ड लोन कंपनियां जैसे मुथूट और मनप्पुरम को भारी फायदा —
      सोने की कीमत बढ़ने से लोन की वैल्यू भी बढ़ी
    • ETF और डिजिटल गोल्ड प्लेटफॉर्म पर रिकॉर्ड इनफ्लो।
    • सरकारी बॉन्ड (SGB) की मांग भी तेजी से बढ़ रही है।

    सोने की बढ़त का असर भारत की अर्थव्यवस्था पर

    • भारत के पास लगभग 34,600 टन सोना है — कीमत करीब $3.8 ट्रिलियन
    • कीमतें बढ़ने से घरों की कुल संपत्ति में इज़ाफा।
    • लेकिन सोने का इंपोर्ट बढ़ने से ट्रेड डेफिसिट भी बढ़ा —
      सितंबर 2025 में भारत का ट्रेड घाटा $32.15 बिलियन पहुंच गया।

    सरकार पर अब दबाव है कि इंपोर्ट ड्यूटी कम करे ताकि तस्करी पर लगाम लगे और रुपया संभले।

    लंबे समय में क्या हो सकता है?

    • 2026 तक सोना ₹1.40–₹1.60 लाख प्रति 10 ग्राम तक पहुंच सकता है।
    • सोने का फाइनेंशियलाइजेशन (ETFs, SGBs, डिजिटल गोल्ड) और तेज़ होगा।
    • सिल्वर और डायमंड मार्केट में भी मांग बढ़ेगी — सस्ते विकल्प के रूप में।
    • डिजिटल ज्वेलरी प्लेटफॉर्म नए निवेशकों के लिए आकर्षण का केंद्र बनेंगे।

    FAQ

    Q1. 2025 में भारत में सोने का रेट कितना है?
    24 कैरेट सोना लगभग ₹1,30,860 प्रति 10 ग्राम (अक्टूबर 2025 तक)।

    Q2. लोग अब गहनों की बजाय क्या खरीद रहे हैं?
    अब गोल्ड कॉइन, बार और डिजिटल गोल्ड में निवेश का ट्रेंड बढ़ा है।

    Q3. क्या सोने की कीमत और बढ़ेगी?
    एक्सपर्ट्स का मानना है कि 2026 तक सोना ₹1.40–₹1.60 लाख प्रति 10 ग्राम तक जा सकता है।

    Q4. किन कंपनियों को सोने की इस तेजी से फायदा हुआ है?
    Titan, Kalyan Jewellers और MMTC-PAMP जैसी कंपनियों को सीधा फायदा मिला है।

    Q5. क्या इससे अर्थव्यवस्था पर असर पड़ा है?
    हां, सोने के आयात से भारत का व्यापार घाटा बढ़ गया है और रुपया दबाव में है।

  • Bank of Baroda SO Recruitment 2025: बैंक ऑफ बड़ौदा में 58 स्पेशलिस्ट ऑफिसर पदों पर भर्ती, जानिए सैलरी और आवेदन की डिटेल्स

    Bank of Baroda SO Recruitment 2025: बैंक ऑफ बड़ौदा में 58 स्पेशलिस्ट ऑफिसर पदों पर भर्ती, जानिए सैलरी और आवेदन की डिटेल्स

    Bank of Baroda SO Recruitment 2025 शुरू हो चुका है। 58 स्पेशलिस्ट ऑफिसर पदों पर वैकेंसी निकली है। आवेदन की आखिरी तारीख 9 अक्टूबर 2025 है। यहां जानें क्वालिफिकेशन, सैलरी और आवेदन प्रोसेस।

    डिजिटल डेस्क
    मुंबई: अगर आप बैंकिंग सेक्टर में सरकारी नौकरी ढूंढ रहे हैं, तो आपके लिए सुनहरा मौका आ गया है। बैंक ऑफ बड़ौदा (Bank of Baroda) ने स्पेशलिस्ट ऑफिसर (SO) भर्ती 2025 का नोटिफिकेशन जारी कर दिया है। इस भर्ती के जरिए कुल 58 पदों पर उम्मीदवारों की नियुक्ति होगी।

    ऑनलाइन आवेदन की प्रक्रिया 19 सितंबर 2025 से शुरू हो चुकी है और इसका आखिरी दिन 9 अक्टूबर 2025 तय किया गया है।

    कितने पदों पर भर्ती होगी?

    बैंक ने अलग-अलग विभागों में स्पेशलिस्ट ऑफिसर्स के लिए वैकेंसी निकाली है।

    पद का नामग्रेड/स्केलपदों की संख्या
    चीफ मैनेजर – इन्वेस्टर रिलेशंसSMG/S-IV02
    मैनेजर – ट्रेड फाइनेंस ऑपरेशनMMG/S-II14
    मैनेजर – फॉरेक्स एक्विजिशन एंड रिलेशनशिपMMG/S-II37
    सीनियर मैनेजर – फॉरेक्स एक्विजिशन एंड रिलेशनशिपMMG/S-III05
    कुल पद58

    योग्यता और अनुभव

    • चीफ मैनेजर – इकोनॉमिक्स/कॉमर्स में ग्रेजुएशन, साथ में MBA/CA/EPGM वांछनीय। 8 साल का अनुभव जरूरी।
    • मैनेजर (ट्रेड फाइनेंस ऑपरेशन) – किसी भी विषय में ग्रेजुएशन + 2 साल का अनुभव।
    • मैनेजर (फॉरेक्स) – ग्रेजुएशन, MBA/PGDM वांछनीय, साथ में 2 साल का बैंकिंग अनुभव।
    • सीनियर मैनेजर (फॉरेक्स) – ग्रेजुएशन + MBA/PGDM अनिवार्य, 5 साल का बैंकिंग अनुभव।

    उम्र सीमा (Age Limit – 01.09.2025 के अनुसार)

    • चीफ मैनेजर – 30 से 40 साल
    • मैनेजर (ट्रेड फाइनेंस) – 24 से 34 साल
    • मैनेजर (फॉरेक्स) – 26 से 36 साल
    • सीनियर मैनेजर (फॉरेक्स) – 29 से 39 साल

    आरक्षण के तहत SC/ST, OBC और PWD उम्मीदवारों को नियम अनुसार उम्र में छूट मिलेगी।

    सैलरी और फायदे (BoB SO Salary 2025)

    बैंक ऑफ बड़ौदा अपने कर्मचारियों को आकर्षक पैकेज ऑफर करता है।

    • बेसिक पे ₹64,820 से ₹1,20,940 तक
    • DA, HRA, मेडिकल, लीव फेयर, क्वार्टर सुविधा जैसी कई सुविधाएं
    • NPS पेंशन स्कीम का लाभ

    सिलेक्शन प्रोसेस

    1. ऑनलाइन टेस्ट – इसमें Reasoning, English, Quantitative Aptitude और Professional Knowledge के पेपर होंगे।
    2. ग्रुप डिस्कशन और इंटरव्यू – फाइनल मेरिट इंटरव्यू और प्रोफेशनल नॉलेज पर आधारित होगी।

    आवेदन कैसे करें? (How to Apply Online)

    1. बैंक ऑफ बड़ौदा की ऑफिशियल वेबसाइट पर जाएं।
    2. “Career” सेक्शन में जाकर Recruitment of Specialist Officers लिंक खोलें।
    3. नोटिफिकेशन ध्यान से पढ़कर “Apply Online” पर क्लिक करें।
    4. रजिस्ट्रेशन कर अपना फॉर्म भरें।
    5. जरूरी डॉक्यूमेंट्स और फोटो/सिग्नेचर अपलोड करें।
    6. कैटेगरी के हिसाब से फीस जमा करें।
    • Gen/EWS/OBC – ₹850/-
    • SC/ST/PWD/महिला – ₹175/-
    1. सबमिट करके प्रिंटआउट निकाल लें।

    FAQ

    Q1. Bank of Baroda SO Recruitment 2025 में कितने पद निकले हैं?
    कुल 58 पदों पर भर्ती निकली है।

    Q2. आवेदन की आखिरी तारीख क्या है?
    9 अक्टूबर 2025 तक आवेदन किया जा सकता है।

    Q3. इस भर्ती में अधिकतम सैलरी कितनी मिलेगी?
    ₹1,20,940 तक बेसिक पे और भत्तों के साथ ज्यादा इन-हैंड सैलरी।

    Q4. सिलेक्शन कैसे होगा?
    ऑनलाइन एग्जाम + ग्रुप डिस्कशन + इंटरव्यू के जरिए।

    Q5. आवेदन शुल्क कितना है?
    Gen/OBC/EWS के लिए ₹850 और SC/ST/PWD/महिला उम्मीदवारों के लिए ₹175।

  • अब EMI नहीं भरने पर बैंक या उसकी एजेंसी परेशान नहीं कर सकती, RBI की नई गाइडलाइन

    अब EMI नहीं भरने पर बैंक या उसकी एजेंसी परेशान नहीं कर सकती, RBI की नई गाइडलाइन

    RBI की नई गाइडलाइन में लोनधारकों को कई महत्वपूर्ण अधिकार दिया गया है। यदि कोई बैंक या रिकवरी एजेंट अनुचित व्यवहार करता है तो ग्राहक पुलिस में शिकायत कर सकता है और बैंक से पेनल्टी की मांग भी कर सकता है। ग्राहकों को मानसिक और शारीरिक प्रताड़ना से बचाने के लिए RBI ने नई गाइडलाइन जारी किया है।

    डिजिटल डेस्क
    नई दिल्ली:
    वर्तमान के आर्थिक दौर में कई लोग अपने जरूरी खर्चों के लिए लोन लेते हैं। चाहे घर खरीदना हो या नया व्यवसाय शुरू करना हो, लोन हमारी जिंदगी का अहम हिस्सा बन गया है। लेकिन कई बार नौकरी छूटना, व्यापार में घाटा या स्वास्थ्य समस्याओं के कारण लोन की ईएमआई भरना लोगों को मुश्किल हो जाता है। ऐसी स्थिति में लोग न केवल आर्थिक दबाव में आते हैं, बल्कि बैंकों और रिकवरी एजेंटों के दबाव से भी परेशान हो जाते हैं। Now the bank or its agency cannot harass you for not paying EMI, new RBI guideline

    इन्हीं समस्याओं को ध्यान में रखते हुए भारतीय रिजर्व बैंक (RBI) ने लोनधारकों के अधिकारों की सुरक्षा के लिए नई गाइडलाइन्स जारी की हैं। इन नियमों का मकसद लोन न चुका पाने वाले लोगों को अनुचित परेशानियों से बचाना और वित्तीय संस्थानों को ग्राहकों के साथ उचित व्यवहार करने लिए सिखाना है।

    Reserve-Bank-of-India

    RBI की नई गाइडलाइन्स

    RBI के नए नियमों के तहत अब बैंक और रिकवरी एजेंट मनमाने तरीके से लोनधारकों को परेशान नहीं कर सकेंगे। पहले रिकवरी एजेंट कभी भी अनुचित समय पर फोन करते थे, धमकी देते थे या अपमानजनक भाषा का इस्तेमाल करते थे। अब ऐसी हरकतें पूरी तरह प्रतिबंधित हैं। RBI के नए नियम न केवल लोनधारकों की गरिमा की रक्षा करते हैं, बल्कि बैंकिंग प्रक्रिया में पारदर्शिता भी बढ़ाते हैं। यह पहल बैंक और ग्राहक के बीच विश्वास बढ़ाने में मददगार साबित होगी। ऐसा माना जा रहा है। Now the bank or its agency cannot harass you for not paying EMI, new RBI guideline

    लोनधारकों का अधिकार

    RBI की नई गाइडलाइन्स लोनधारकों को कई महत्वपूर्ण अधिकार देती हैं। यदि कोई बैंक या रिकवरी एजेंट अनुचित व्यवहार करता है तो ग्राहक पुलिस में शिकायत कर सकता है और बैंक से पेनल्टी की मांग भी कर सकता है। यह नियम मानसिक और शारीरिक प्रताड़ना से बचाने के लिए बनाए गए हैं। लोन प्रकृया से जूझ रहे लोगों को यह समझना जरूरी है कि वित्तीय मुश्किलें सामान्य हैं और वे सम्मान के साथ व्यवहार पाने के हकदार हैं। अगर कोई धमकी या अपमान करता है तो वे तुरंत कार्रवाई कर सकते हैं।

    कैसे कर सकते हैं शिकायत ?

    RBI की नई गाइडलाइन के मुताबिक, ग्राहक अपनी शिकायत बैंक की शिकायत निवारण सेल में या RBI के ग्राहक सेवा विभाग में दर्ज करा सकते हैं। गंभीर मामलों में पुलिस में भी FIR दर्ज कराई जा सकती है। शिकायत करते समय फोन कॉल रिकॉर्डिंग, मैसेज के स्क्रीनशॉट और गवाहों के बयान जैसे सबूत जुटाना जरूरी है। बैंक भी अपने रिकवरी एजेंटों के व्यवहार की जिम्मेदारी उठाने के लिए बाध्य है।

    रिकवरी एजेंटों के लिए नियम कानून

    RBI ने रिकवरी एजेंटों के लिए सुबह 7 बजे से शाम 7 बजे तक कॉल या मिलने का समय तय किया है। इस समय के बाहर वसूली करना नियमों का उल्लंघन माना जाएगा। रात में या छुट्टियों के दिन परेशान करना सख्त मना है। अगर कोई एजेंट इन नियमों का उल्लंघन करता है, तो तुरंत शिकायत करें। यह नियम ग्राहकों की निजता और पारिवारिक शांति की रक्षा करते हैं। Now the bank or its agency cannot harass you for not paying EMI, new RBI guideline

    बैंक की किश्त अगर बाउंस हो जाए तो क्या करें?

    जब कोई लोनधारक लगातार तीन EMI बाउंस करता है, तो बैंक पहला नोटिस भेजती है। इसके साथ ही अपनी स्थिति सुधारने के लिए 90 दिन का समय देती है। चौथी-पांचवी EMI न भरने पर बैंक दूसरा नोटिस भेजती है, जिसमें नीलामी की चेतावनी होती है। नए नियम के अनुसार इस दौरान भी बैंक या रिकवरी एजेंट अनुचित व्यवहार नहीं कर सकते। लोनधारक इस अवधि में बैंक से बात करके समाधान खोज सकते हैं। Now the bank or its agency cannot harass you for not paying EMI, new RBI guideline

    रिकवरी एजेंटों के की सीमाएं क्या है?

    RBI ने रिकवरी एजेंटों को साफ निर्देश दिए हैं कि वे धमकी, अपमानजनक भाषा या शारीरिक प्रताड़ना नहीं कर सकते। वे परिवारजनों या दोस्तों को परेशान नहीं कर सकते और जबरन घर में प्रवेश भी नहीं कर सकते। अगर कोई एजेंट नियम तोड़ता है तो उसकी रिपोर्ट तुरंत करें। बैंक को अपने एजेंटों के व्यवहार की जिम्मेदारी लेनी होती है और उल्लंघन पर कड़ी कार्रवाई करनी होती है। Now the bank or its agency cannot harass you for not paying EMI, new RBI guideline

    नीलामी प्रक्रिया पर कानूनी सुरक्षा

    जब लोनधारक पूरी तरह EMI नहीं चुका पाता तो बैंक कानूनी प्रक्रिया के तहत संपत्ति की नीलामी कर सकती है। यह प्रक्रिया न्यायालय के अधीन होती है और इसमें पारदर्शी होनी चाहिए। बैंक अपनी मर्जी से संपत्ति जब्त नहीं कर सकती। नीलामी से पहले लोनधारक के पास अपनी बात कहने और न्यायालय से सुरक्षा मांगने का अधिकार होता है। अगर नीलामी राशि लोन से अधिक होती है तो बची हुई राशि वापस की जाती है। Now the bank or its agency cannot harass you for not paying EMI, new RBI guideline

    RBI की नई गाइडलाइन्स लोनधारकों को कानूनी सुरक्षा और मानसिक शांति प्रदान करती हैं। ये नियम वित्तीय संस्थानों और ग्राहकों के बीच बेहतर तालमेल और पारदर्शिता लाने में मदद करेगी। इसलिए लोनधारकों को अपने अधिकारों के प्रति जागरूक रहना और जरूरत पड़ने पर सही कदम उठाना चाहिए।

    Disclaimer
    यह लेख केवल सामान्य जानकारी के लिए है। किसी भी वित्तीय या कानूनी निर्णय से पहले संबंधित विशेषज्ञ से परामर्श अवश्य लें। RBI के नियम समय-समय पर बदल सकते हैं, इसलिए आधिकारिक स्रोतों से जानकारी लेते रहें।